
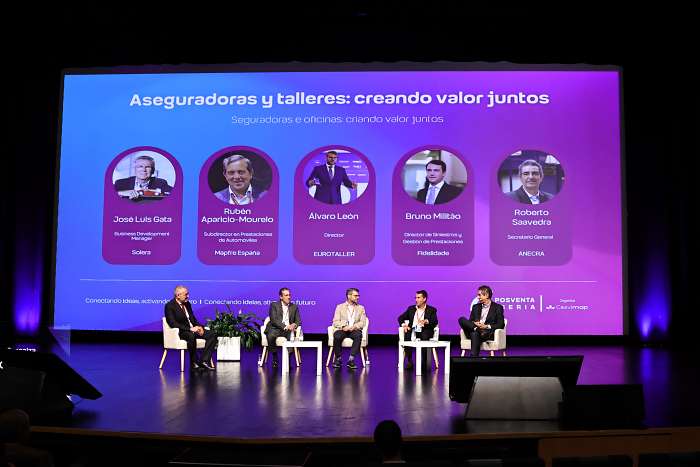
O primeiro painel do Congresso Pós-Venda Ibéria 2026 foi dedicado à relação entre a seguradoras e as oficinas, focou-se sobretudo nos fatores que estão a redefinir a atividade das oficinas e das seguradoras, como seja a escalada de custos, o incremento tecnológico e a falta de recursos humanos.
Na sua apresentação no Congresso Pós-Venda Ibérica, organizado pelo CESVIMAP, em Ávila, José Luis Gata, Business Development Manager da Solera, traçou uma perspetiva sobre a evolução do parque automóvel e os principais desafios que a eletrificação e a transformação tecnológica colocam ao aftermarket ibérico.
Um dos temas centrais foi o envelhecimento do parque circulante europeu. Gata destacou as diferenças entre mercados, referindo, por exemplo, o caso da Grécia, onde cerca de 73% do parque tem mais de 15 anos, enquanto Espanha apresenta uma realidade distinta de mercados como Alemanha ou França. Referiu ainda que, em Espanha (tal como em Portugal), cerca de 78% do parque continua associado a marcas europeias, enquanto as marcas chinesas representam ainda uma parcela reduzida, embora com tendência para crescer.
A apresentação abordou também a relação entre seguros, sinistros e reparação automóvel, mostrando como a existência de franquias influencia diretamente o número e o tipo de reparações efetuadas. Segundo os dados apresentados, os sinistros sem franquia podem representar praticamente o dobro dos registados em apólices com franquia, com impacto evidente no mercado da colisão.
Outro ponto destacado foi a crescente complexidade, ao nível da construção, dos veículos. A utilização de aços de alta resistência, alumínio e novos materiais está a alterar os processos de reparação e a exigir novas competências e equipamentos às oficinas. Esta evolução torna-se ainda mais relevante perante a chegada de novas marcas ao mercado. Gata referiu a existência de 159 marcas em Espanha, das quais 35 chinesas (cerca de 20 no mercado português).
Sobre os veículos elétricos, José Luis Gata salientou que os custos de reparação não apresentam, até agora, diferenças tão acentuadas face aos híbridos ou aos veículos de combustão quanto poderia ser esperado. Ao mesmo tempo, chamou a atenção para diferenças significativas entre países na estratégia de reparação: em Espanha existe uma maior tendência para reparar determinados componentes, enquanto na Alemanha é mais frequente proceder diretamente à sua substituição.
A eletrificação terá, contudo, consequências profundas no negócio tradicional do aftermarket. Segundo os números apresentados, o setor representa cerca de 17 mil milhões de euros em Espanha e 4,5 mil milhões de euros em Portugal. Parte desta atividade poderá ficar em risco com a redução das necessidades associadas ao óleo e à manutenção preventiva nos veículos elétricos. Gata estimou que, no caso espanhol, possam estar em risco cerca de 3,2 mil milhões de euros de negócio tradicional.
Em contrapartida, novos componentes deverão ganhar maior peso no negócio das oficinas. Pneus e baterias foram identificados como áreas com potencial para compensar parte da perda de receitas associadas à manutenção dos motores de combustão. A conclusão deixada por José Luis Gata foi que independentemente da velocidade da transição, a eletrificação do parque automóvel é inevitável, devendo o setor preparar-se para esta transformação.
A intervenção terminou ainda com uma referência à próxima grande transformação do setor: a condução autónoma, que poderá voltar a alterar profundamente a relação entre o veículo, o utilizador e os serviços de manutenção e reparação.
No painel que se seguiu à apresentação de José Luis Gata participaram Rubén Aparicio-Mourelo, da Mapfre España, Bruno Militão Ferreira, da Fidelidade, Roberto Saavedra Gaspar, da ANECRA, e Álvaro León, da Eurotaller, num debate centrado nos desafios atuais da reparação automóvel e na necessidade de encontrar um novo equilíbrio entre oficinas, seguradoras e restantes operadores.
Um dos pontos mais evidentes foi a transformação acelerada do ecossistema da reparação, impulsionada pela digitalização e pela crescente complexidade dos veículos. Foi defendida a necessidade de reforçar a cooperação entre os diferentes intervenientes e, em particular, de manter uma relação próxima com as oficinas, que estão no centro deste processo de mudança.
O painel colocou igualmente em destaque a questão dos custos das reparações. O aumento do preço das peças, da mão de obra e dos restantes custos de operação está a alterar a economia da reparação e a obrigar seguradoras e oficinas a reverem processos e critérios de decisão.
Neste contexto, foi discutida a relação entre reparar e substituir componentes. Os intervenientes defenderam que esta decisão terá de ser cada vez mais ponderada, tendo em conta não apenas o preço da peça, mas também o custo do trabalho necessário para efetuar a reparação. O aumento dos custos com profissionais qualificados pode, em determinadas situações, tornar economicamente menos evidente a opção pela reparação face à substituição.
A necessidade de uma maior calibração da relação económica entre seguradoras e reparadores foi outro dos temas levantados. O crescimento dos custos das oficinas pode tornar insustentáveis determinadas operações se os valores pagos pela reparação não acompanharem a evolução dos encargos suportados pelas empresas.
No fundo, o debate evidenciou um aftermarket de colisão perante uma fase de mudança profunda: veículos mais complexos, reparações mais caras, necessidade de técnicos mais qualificados e crescente digitalização dos processos. Para os participantes, a resposta passa por uma maior cooperação entre seguradoras, oficinas, redes e associações, procurando modelos que permitam garantir simultaneamente a sustentabilidade económica da reparação e um serviço adequado ao cliente.